 作者:
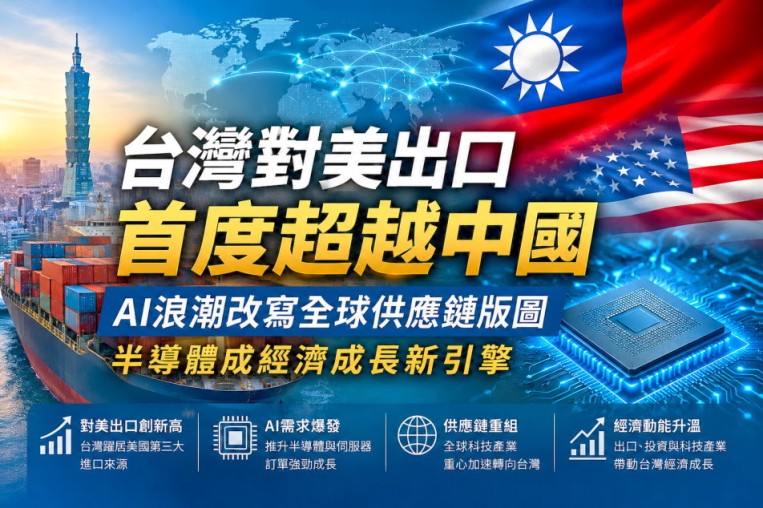
全球供應鏈重組效應持續發酵,台灣在國際貿易版圖中的角色正快速提升。根據最新貿易統計,今年1至5月台灣對美國出口金額達1,161億美元,首度超越中國同期的1,042億美元,創下自1992年有統計以來的新紀錄,也使台灣躍居美國第三大進口來源,僅次於墨西哥與加拿大。
市場人士指出,這項變化不僅反映美中科技競爭與供應鏈移轉,更凸顯AI浪潮帶動下,全球半導體產業價值鏈正加速向台灣集中。從晶圓代工、IC設計、先進封裝到AI伺服器製造,台灣已成為國際科技企業布局人工智慧的重要合作夥伴。
AI需求擴張 台灣出口結構持續升級
近兩年生成式AI快速發展,國際雲端服務業者(CSP)持續擴建資料中心,帶動高效能運算(HPC)、AI加速器及先進晶片需求同步攀升,也使台灣資通訊產品與半導體出口維持高成長。
觀察出口結構,電子零組件、資訊通信產品及半導體已成為推升出口成長的主要動能。其中,先進製程晶片、高階封裝及AI伺服器相關產品需求尤其強勁,帶動台灣出口產品逐步朝高附加價值方向發展。
法人分析,與過去PC、智慧型手機帶動的電子景氣循環不同,本波AI投資涵蓋資料中心、企業運算及國家級數位基礎建設,投資週期預期將較傳統消費電子更長,也使台灣科技供應鏈受惠時間有望延續。
台積電扮演核心角色 完整供應鏈同步受惠
AI產業快速擴張,台積電仍是全球半導體供應鏈最關鍵的企業。
隨著3奈米製程全面放量、2奈米製程步入量產階段,加上CoWoS先進封裝產能持續擴充,台積電已成為全球AI晶片最重要的製造平台。包括NVIDIA、AMD、Apple、Broadcom及Qualcomm等國際晶片設計大廠,均持續仰賴台積電先進製程支援產品開發。
不過,AI受惠者已不再侷限於單一企業。
台灣從上游IC設計、中游晶圓製造、封裝測試,到下游伺服器組裝、散熱、電源管理及高速傳輸元件,形成全球少見的完整產業聚落。包括鴻海、廣達、緯創、緯穎、英業達、台達電、奇鋐、雙鴻及多家高速連接器、PCB與光通訊業者,今年以來接單動能均明顯優於傳統電子產品。
業界人士指出,全球AI供應鏈最大的競爭優勢,不只是單一公司的技術,而是台灣能在短時間內完成設計、試產、量產及供應鏈整合,大幅縮短產品上市時程,形成其他國家短期內難以複製的產業生態系。
對美出口攀升 反映全球供應鏈重組
除了AI需求快速增加,美中科技競爭也是台灣出口成長的重要因素。
近年美國持續推動供應鏈去風險(De-risking)政策,加上半導體出口管制及高科技產品限制,使國際企業重新調整採購策略,將部分產能及訂單由中國轉向台灣及其他亞洲國家。
分析人士表示,台灣在半導體、高效能運算及電子零組件領域具有技術優勢,因此成為全球供應鏈重組的重要受惠者。尤其AI晶片、伺服器及網路設備需求持續增加,預期未來幾年仍將支撐台灣出口表現。
景氣樂觀之餘 三大挑戰仍待觀察
不過,市場也提醒,AI帶來的成長機會並非沒有風險。
首先,全球匯市波動劇烈,新台幣匯率的未來走勢仍是未知數。雖近期弱勢有助於出口商的匯兌收益,但長期而言,匯率的大幅波動仍會對出口導向企業帶來沉重的獲利控管壓力。
其次,美國積極推動半導體在地製造政策,包括《晶片與科學法案》(CHIPS and Science Act)所帶動的投資效應,將促使全球晶圓產能布局更加分散。台積電、日本、歐洲及美國新廠陸續投入生產後,全球供應鏈將進入新的競爭階段。
此外,目前AI需求主要仍由大型雲端服務業者支撐,若未來企業資本支出趨緩,或AI應用商業化速度低於市場預期,相關產業仍可能面臨景氣循環修正。
台灣下一步 從製造中心邁向AI創新基地
值得注意的是,台灣在全球AI產業的重要性已逐漸從「製造基地」延伸至「技術合作夥伴」。
近年政府持續推動AI、半導體及智慧製造相關政策,並鼓勵國際企業擴大在台研發投資。除了半導體先進製程外,AI伺服器、機器人、自駕車、智慧醫療及高速運算等新興應用,也逐漸形成新的產業聚落。
法人認為,未來台灣若能持續強化半導體技術領先地位,同時提升AI軟體、系統整合、雲端服務及新創能量,可望將目前的製造優勢進一步轉化為技術與創新優勢,提升整體產業附加價值。
台灣對美出口首次超越中國,象徵的不僅是一項貿易排名的改變,更反映全球科技產業重心正在重新配置。在AI持續驅動產業升級、國際供應鏈加速重組的趨勢下,台灣正站在全球高科技競爭的關鍵位置。然而,如何在技術領先、人才培育、能源供應與國際布局之間取得平衡,將決定下一階段經濟成長能否持續。
