 作者:
(原文出處 https://x.com/i/status/2046033615646253320 )
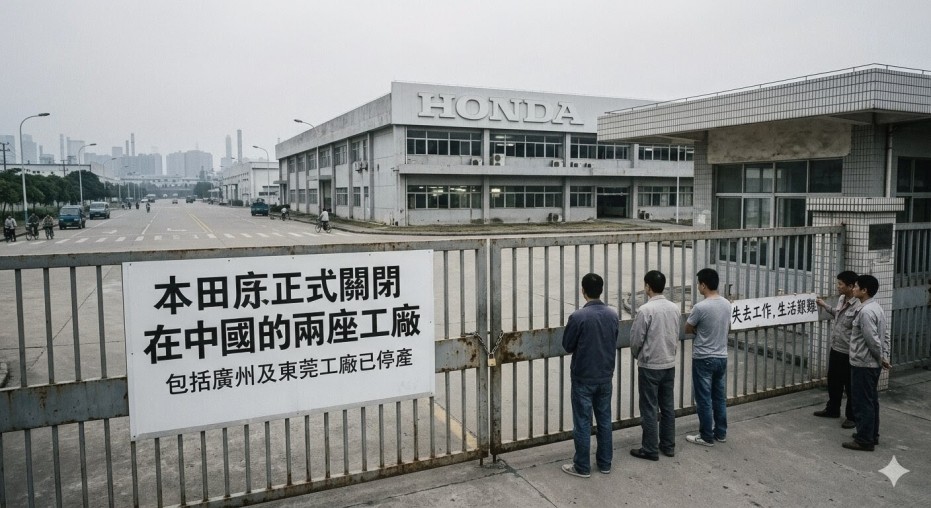
本田剛剛宣布5月將關閉在中國的兩座工廠。將減少7800個工作崗位,加上衛星工廠,總計消失2萬個工作崗位。
很多人覺得「這是大新聞嗎?」 但是你如果看歷史,你就知道這不是簡單的事。 2020年,本田在中國賣了160萬輛汽車。
到2025年,這個數字已暴跌至65萬輛,五年連續下滑。現在,本田終於決定關閉在廣州和武漢的兩個廠。
但本田只是一本故事書最新的一頁。 看真正的故事,要把整個書翻一遍。 2021年,外國對華投資(FDI)達到歷史最高的3440億美元,但到2023年,卻暴跌到只有330億美元,80%跌沒了。
2024年,外國直接投資僅剩45億美元。 這是1991年以來的最低水平。
同年,中國對外出現1730億美元的資本外流,這是1990年有數據記錄以來規模的資本外逃。
淨逃資1680億美元。
外國投資者把錢撤出中國,中國投資者則向海外也把錢搬走。
2025外國投資金額估計僅剩1.3億人民幣。各位,不是美金是人民幣。
逃離中國。
三菱汽車2023年徹底退出中國市場,此前其銷量從2018年的18萬輛崩跌至2022年的3萬輛。
IBM於2024年關閉了整個中國研發部,裁掉超過1000名員工。 雅虎2021年撤出。
領英2021年關閉中國社交平台。
亞馬遜2019年關閉中國市場,2023年關閉Kindle商店。
暴雪娛樂(《魔獸世界》開發商)2023年1月退出中國。
三星2019年關閉最後一座中國智慧型手機工廠,2020年關閉最後一座電視工廠,2022年關閉最後一座電腦工廠。
愛彼迎2022年暫停所有中國業務。
日本大型零售商伊藤洋華堂已完全撤出。
耐克正大力將供應鏈轉到東南亞和非洲。
Steve Madden把生產線搬去柬埔寨和巴西。 Superdry已徹底退出中國市場。
蘋果正將生產轉向印度和越南 摩根大通預測中國在蘋果生產中的占比將從95%降至低於75%。
谷歌已將Pixel手機生產轉移到越南和泰國。
戴爾在減少使用中國製造的晶片。
GoPro將銷往美國的產品轉移到墨西哥。
松下和索尼都大幅縮減了在中國的業務足跡。
全球最大律師事務所之一的德同律師事務所(Dentons)已正式與其中國分支拆分。
蓋勒普(Gallup)關閉了中國業務。
富達國際(Fidelity International): 2024年宣布在中國裁員,並縮減其大連中心規模。
先鋒集團(Vanguard): 已決定徹底撤出中國,關閉在上海的最後辦事處,放棄在這個曾被寄予厚望的市場競爭。
摩根士丹利(Morgan Stanley): 將部分技術基礎設施移出中國,並縮減了駐華的資產管理規模。
資誠(PwC/普華永道): 因恒大審計事件面臨重罰後,流失大量國企客戶,並開始對中國區進行大規模裁員與重組。
家樂福(Carrefour): 法國總部已轉讓大部分股權給蘇寧易購,目前門市正大規模倒閉。
歐尚(Auchan): 同樣已撤出中國零售業務,轉手給阿里巴巴旗下的高鑫零售。
H&M 與 Zara: 受新疆棉事件及本土快時尚(如希音 Shein)擠壓,正大規模關閉實體店面,部分轉向僅線上運營。
樂天(Lotte): 韓系零售商基本已全面撤出中國市場。
應用材料(Applied Materials)與 科林研發(Lam Research): 這些半導體設備巨頭正根據禁令,將高級技術工程師撤出中國。
輝達(NVIDIA): 雖然仍想賣產品,但受限於禁令,正將數據中心與研發資源向東南亞(如印尼、馬來西亞)轉移。
希捷(Seagate): 2023年關閉了在蘇州的工廠,將產能轉移至泰國。
汽車與零部件(失去主場優勢)
三菱汽車 (Mitsubishi) – 徹底退出生產
斯巴魯 (Subaru) – 銷量暴跌,縮減通路
日野汽車 (Hino) – 受出口限制與銷量打擊
馬自達 (Mazda) – 開始尋求中國以外的零部件替代方案
現代汽車 (Hyundai) – 陸續出售重慶與北京工廠
起亞汽車 (Kia) – 轉向出口導向,縮減國內業務
吉普 (Jeep/Stellantis) – 結束與廣汽合資,改由進口模式
福特 (Ford) – 大規模裁員,產能轉向出口
通用汽車 (GM) – 縮減研發團隊,獲利能力大幅衰退
鈴木 (Suzuki) – 早於 2018 退出,現重心全面轉向印度
沃爾沃 (Volvo) – 因應歐美關稅,將部分產線移至比利時
雷諾 (Renault) – 2020 年基本退出乘用車市場
大陸集團 (Continental) – 汽車電子零件轉向東南亞
博世 (Bosch) – 雖然留守,但正積極在印度擴張產能以分散風險
普利司通 (Bridgestone) – 關閉惠州輪胎廠
二、 電子、通訊與精密製造(安全與成本雙重考量)
蘋果 (Apple) – 25% 的 iPhone 生產轉移至印度,MacBook 遷往越南
三星電子 (Samsung) – 手機、電視、電腦工廠全數關閉,重心移至越南
索尼 (Sony) – 相機生產線轉移至泰國,手機產能遷出
谷歌 (Google) – Pixel 手機產線移往越南、泰國
微軟 (Microsoft) – 關閉多個中國 R&D 部門,Surface 產線分散至越南
英特爾 (Intel) – 減少在中國的新增投資,擴大越南封測廠
戴爾 (Dell) – 目標 2024 年前停止使用中國製晶片,生產線遷往越南
惠普 (HP) – 將數百萬部電腦產能移至泰國與越南
理光 (Ricoh) – 影印機生產線移至泰國
京瓷 (Kyocera) – 影印機與組件遷往越南
夏普 (Sharp) – 液晶顯示面板業務大幅縮減
奧林巴斯 (Olympus) – 關閉深圳相機廠,遷往越南
尼康 (Nikon) – 關閉江蘇工廠
佳能 (Canon) – 關閉珠海工廠,轉回日本或東南亞
希捷 (Seagate) – 關閉蘇州硬碟廠
西部數據 (Western Digital) – 關閉深圳工廠
德州儀器 (TI) – 裁撤中國 MCU 研發團隊
英偉達 (Nvidia) – 受禁令影響,將數據中心服務重心移往東南亞
應用材料 (Applied Materials) – 技術人員撤離,縮減支援
科林研發 (Lam Research) – 受美晶片法案影響撤離技術團隊
泰瑞達 (Teradyne) – 價值 10 億美元的生產線移出中國
松下 (Panasonic) – 縮減空調與電子組件工廠
東芝 (Toshiba) – 2021 年關閉大連工廠,正式分拆撤離
LG 電子 (LG Electronics) – 關閉昆山面板廠,重心移至越南
GoPro – 將銷往美國的產品線移至墨西哥
飛利浦 (Philips) – 縮減照明與家電在華生產,轉向健康醫療轉型
愛立信 (Ericsson) – 因市場份額劇減,裁撤研發職位
諾基亞 (Nokia) – 減少對華依賴,強化在印度供應鏈
美光 (Micron) – 雖然被禁後有回頭投資,但產能已分散至星、馬
SK 海力士 (SK Hynix) – 大連 NAND 廠逐步交接給英特爾/分階段退出
三、 互聯網與軟體服務(監管與利潤瓶頸)
IBM – 關閉中國研究院(1800 人裁員)
雅虎 (Yahoo) – 2021 完全關閉剩餘服務
領英 (LinkedIn) – 關閉職場社交平台
暴雪娛樂 (Blizzard) – 2023 一度徹底撤出(2024 回歸但採輕資產模式)
亞馬遜 (Amazon) – 關閉 Kindle 電子書與中國電商市場
Airbnb – 關閉中國境內短租業務
Uber – 業務賣給滴滴後事實上撤出
谷歌搜尋 – 早已撤出,目前僅剩廣告與有限技術支持
甲骨文 (Oracle) – 2019-2021 年兩波大規模裁員,縮編 R&D
SAP – 將雲端數據中心服務權力上移,縮減在地化團隊
Meta (Facebook) – 長年無法進入,Metaverse 研發重心轉移
Skype – 從中國應用商店消失,服務受限
羅技 (Logitech) – 縮減 R&D 投資,供應鏈轉向多元化
Salesforce – 關閉中國直營業務,改由合作夥伴代理
Zoom – 停止向中國用戶直接銷售
四、 服飾、零售與快速消費品(成本與政治風險)
耐吉 (Nike) – 越南生產占比已過半,中國降至 21%
愛迪達 (Adidas) – 產能全面分散至印尼、越南、柬埔寨
Uniqlo (迅銷) – 因人權風險爭議,積極分散供應鏈
Gap – 將中國業務廉價賣給寶尊電商,實質撤離
Old Navy – 徹底撤出中國市場
Zara (Inditex) – 大規模關閉實體店,轉向線上
H&M – 受新疆棉事件與本土品牌衝擊,分店大幅縮減
Forever 21 – 二次退出中國
Superdry – 解散合資公司,退出中國
Steve Madden – 產能轉往柬埔寨、巴西
維多利亞的秘密 (Victoria’s Secret) – 裁員並重組業務
歐舒丹 (L’Occitane) – 宣布私有化,調整全球策略,減少對華依賴
雅詩蘭黛 (Estee Lauder) – 營收銳減,縮減在地營運規模
家樂福 (Carrefour) – 股權賣給蘇寧,分店幾近全關
歐尚 (Auchan) – 賣給阿里巴巴,完全撤出
樂天 (Lotte) – 受薩德事件後遺症影響,零售超市全撤
特易購 (Tesco) – 股份賣給華潤後撤離
麥德龍 (Metro) – 股份賣給物美後僅留少數股權
伊藤洋華堂 – 關閉北京、成都等大部分百貨
沃爾瑪 (Walmart) – 雖然山姆會員店增長,但傳統大賣場頻繁關店
五、 金融、法律與諮詢服務(地緣政治與合規風險)
先鋒集團 (Vanguard) – 退出合資公司,關閉辦事處
富達國際 (Fidelity) – 削減中國區 500 名員工
花旗銀行 (Citigroup) – 退出中國個人銀行業務(賣給富邦/滙豐)
摩根士丹利 (Morgan Stanley) – 將技術基礎設施移至新加坡
貝萊德 (BlackRock) – 關閉部分中國主題基金
普華永道 (PwC) – 因恒大案影響,團隊大規模縮編與裁員
德同律師事務所 (Dentons) – 正式拆分中國分支機構
蓋勒普 (Gallup) – 徹底撤出中國市場
美商明茨 (Mintz Group) – 被突擊檢查後,辦公室事實上關閉
貝恩諮詢 (Bain & Co) – 受合規調查影響,業務大幅收縮
貝克麥堅時 (Baker McKenzie) – 縮減與中國聯營的業務量
摩根大通 (JPMorgan) – 因合規成本上升,縮減特定研究職位
滙豐銀行 (HSBC) – 雖然加碼金融,但將非核心數據處理遷往印度
渣打銀行 (Standard Chartered) – 縮減部分二三線城市分支機構
瑞信 (Credit Suisse) – 被瑞銀併購後,縮減中國證券團隊
六、 能源、工業與醫療
卡特彼勒 (Caterpillar) – 核心組件生產與研發移出
小松製作所 (Komatsu) – 減少中國供應商比例,自研迴避風險
大金工業 (Daikin) – 建立不依賴中國零件的應急供應鏈
康明斯 (Cummins) – 縮減重型發動機部分產線
阿斯利康 (AstraZeneca) – 雖然重視市場,但已拆分中國業務以求在歐美上市避險
另外還有7000家公司省略。


📷 本文相簿區
